ABC在庫管理は、品目の重要度に合わせて、管理の手間を変える方法です。すべてを同じ細かさで管理せず、影響の大きな品目に力をかけます。
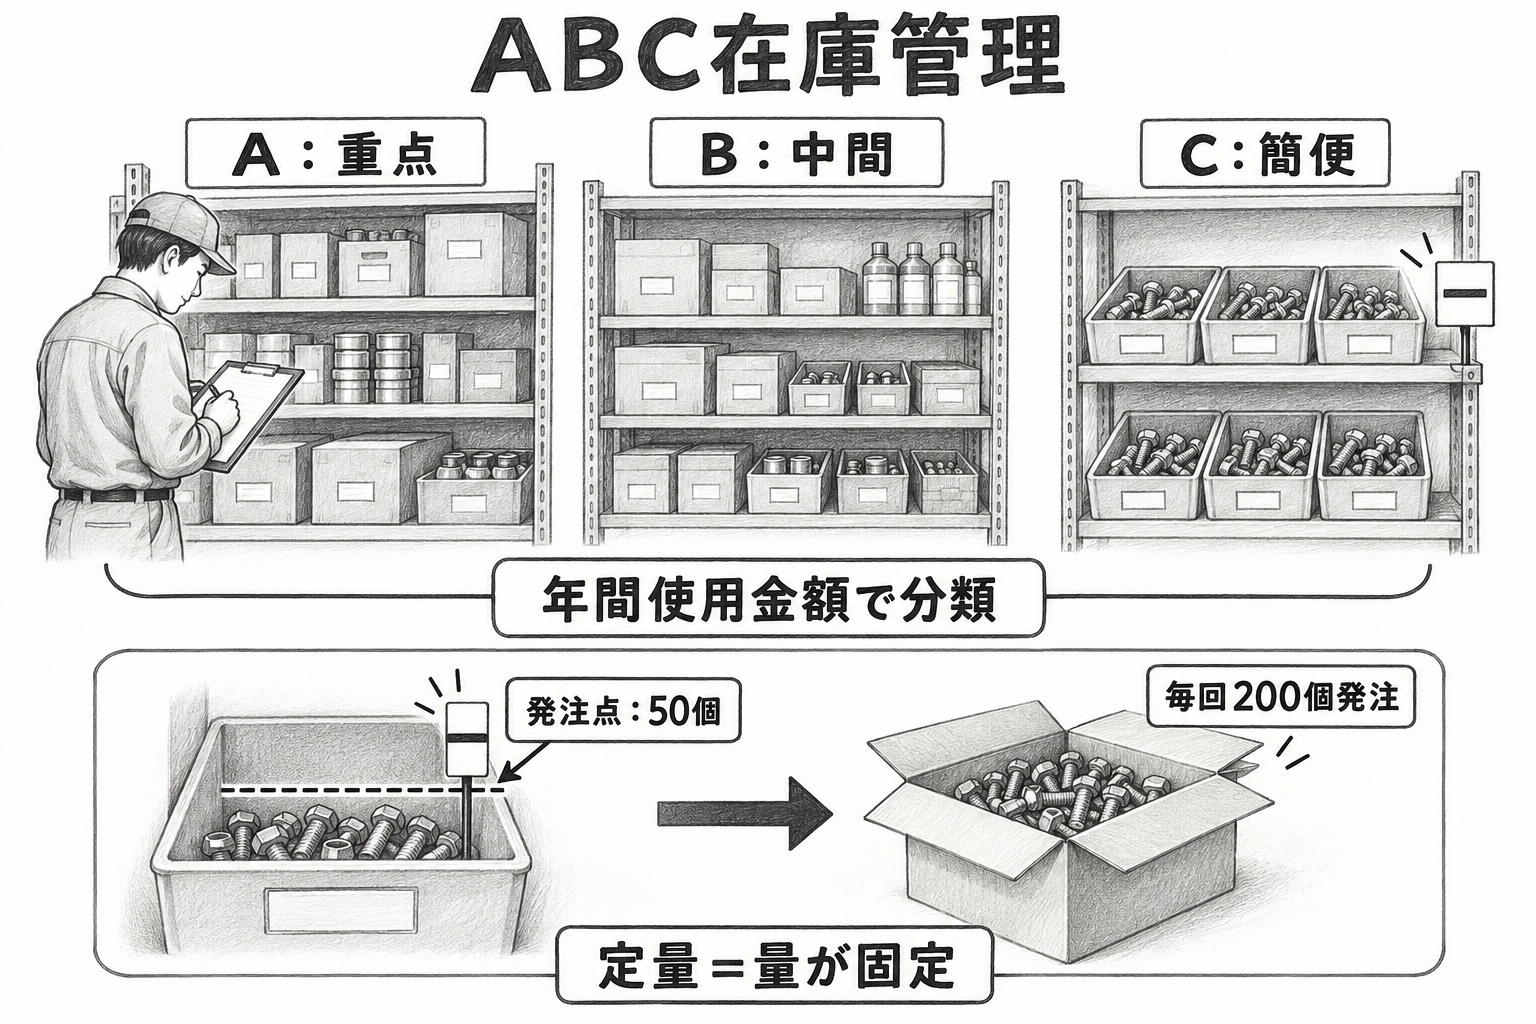
A・B・Cはどう分ける?
代表的には、年間使用金額=単価×年間使用数量が大きい順に品目を並べ、累積金額の割合などで分類します。境界の比率は会社や教材で異なります。
A:金額への影響が大きく、重点管理する品目。
B:AとCの中間。
C:金額への影響が比較的小さく、管理を簡便にする品目。
覚え方:Aは重点、Bは中間、Cは簡便。
単価だけで決めない
部品Xは1個1,000円で年間100個使うので10万円。部品Yは1個100円でも年間10万個使うので1,000万円。
この例では、単価の安いYの方が年間使用金額は大きくなります。安い部品=必ずCではありません。
なぜC品目で定量発注を使うの?
C品目では、発注のたびに細かな数量計算や承認を行う手間が、品目の金額に比べて大きくなることがあります。そこで、決まったルールで簡便に発注する方法が候補になります。
定量発注方式:在庫が決めた発注点まで減ったら、あらかじめ決めた数量を注文します。
例:在庫が50個まで減ったら、毎回200個注文する。必要量を確保しつつ、毎回の判断を減らすイメージです。
覚え方:定量=注文する量を決める。注文する日は減り方次第。
定期発注との違い
定量発注:量を決める。在庫が発注点に達したら注文する。
定期発注:時期を決める。毎週月曜などに在庫や需要を確認し、数量を計算して注文する。
どちらが向くかは、需要変動、納期、品目の重要性、管理の仕組みによります。ABCの区分だけで全品目の方式を固定するものではありません。
安くても、欠品すると工場が止まる部品は重要
数円の部品でも、それがなければ製品を完成できないことがあります。
金額のABC分類に加え、欠品の影響・代替の可否・納期・供給リスクも確認します。Cだから放置してよい、という意味ではありません。
サプライヤーのABC管理とは分ける
在庫のABC管理は、品目の管理方法を考えるもの。サプライヤーのABC管理は、取引先の評価や管理方針を考えるものです。
在庫のC=取引先を廃止するではありません。何を分類しているかを最初に確認しましょう。
在庫のCとサプライヤーのCを区別する
学習では、定義・式・分類を先に押さえ、問題文の条件に沿って選択肢を判断しましょう。
在庫のABC管理:分類する対象は品目。在庫のC品目と定量発注方式の対応を学ぶときは、「管理の手間を抑え、発注点に達したら一定量を注文する」と整理します。
サプライヤーのABC管理:分類する対象は取引先。C区分の対応として「口座廃止」を挙げる分類では、取引先の整理・集約を意味します。ここでの口座は取引先としての登録・取引口座のことで、在庫の発注方法の話ではありません。ABCの定義は評価体系によって異なるため、A・B・Cの具体的な対応は教材の表とセットで確認します。
選択肢の見分け方:まず「在庫か、サプライヤーか」を確認。在庫のC=口座廃止と結び付けないようにしましょう。
発注点の基本形=調達リードタイム中の予想使用量+安全在庫。1日10個、納期5日、安全在庫20個なら70個。定量発注は量が一定で時期が変わり、定期発注は時期が一定で量が変わります。
まずはこれだけ
ABCは年間使用金額で管理の力を配分する考え方。
Aは重点、Bは中間、Cは簡便。単価だけで分類しません。
定量は「発注点に達したら一定量」、定期は「決まった時期に必要量」。欠品リスクは金額とは別に見ます。
コメント