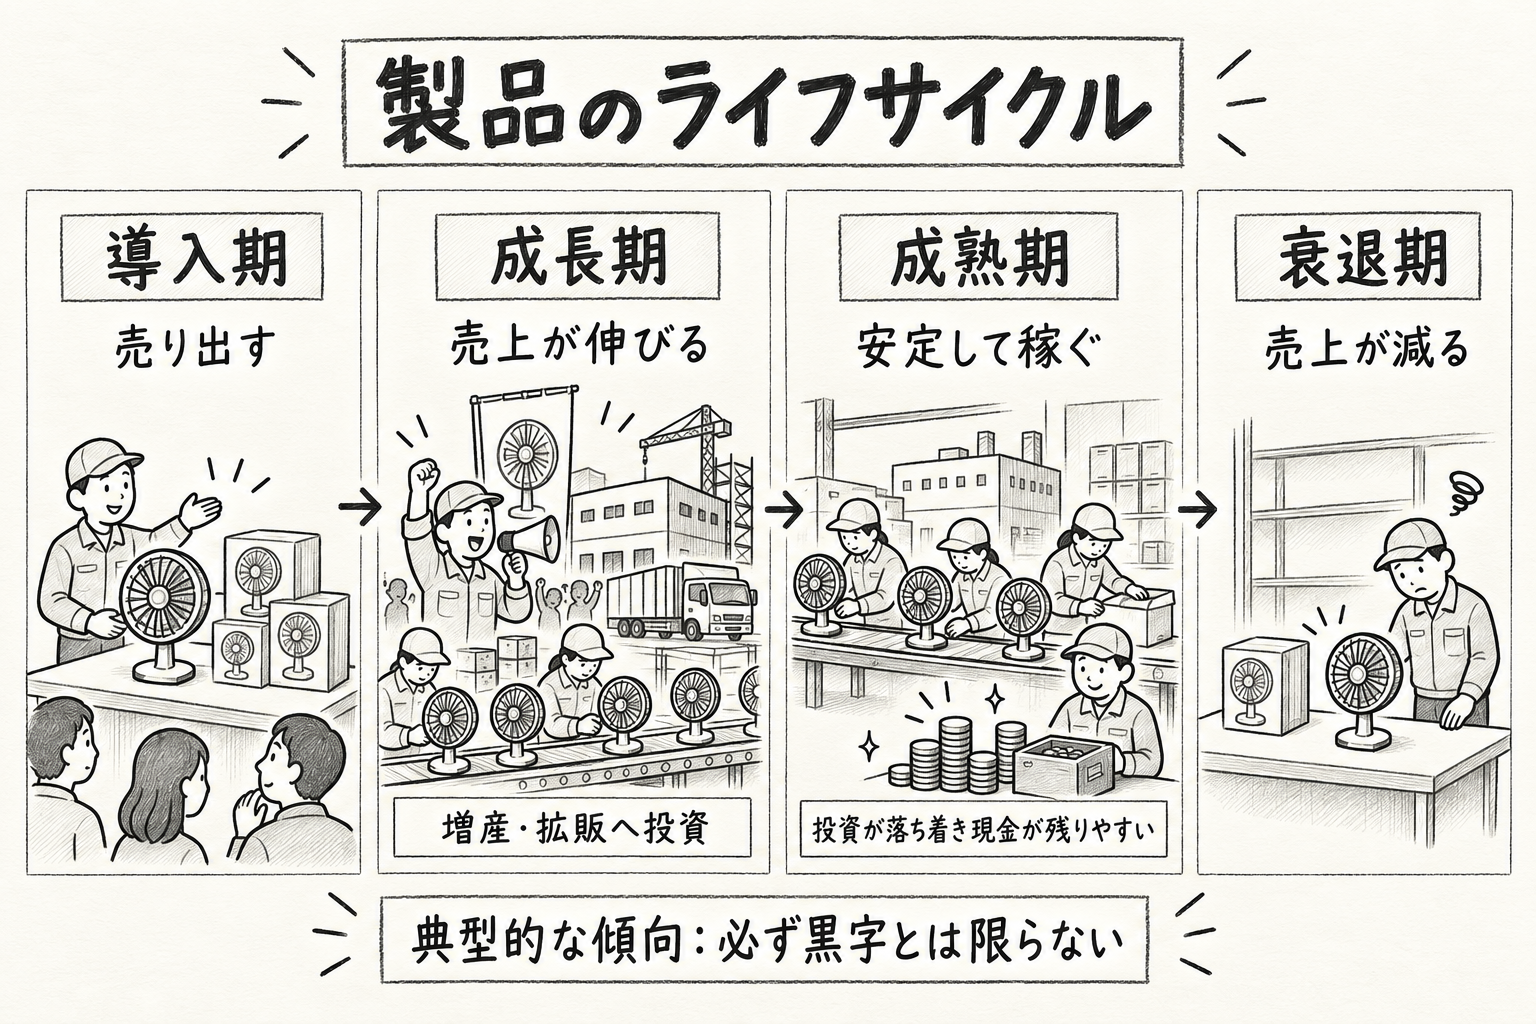
プロダクトライフサイクルは、製品が市場に登場してから、売上の伸びが落ち着き、やがて減少するまでを4段階で捉える考え方です。
| 段階 | 典型的な特徴 |
| 導入期 | 売り出したばかり。認知を広げる費用がかかる |
| 成長期 | 売上が伸びる。増産や販売網の拡大を進める |
| 成熟期 | 売上の伸びが落ち着く。利益や資金を安定して得やすくなる |
| 衰退期 | 需要が縮小し、売上が減る |
成長期は「売れるから、お金も必要」
卓上扇風機が人気になり、注文が増えた場面を考えます。たくさん売るには、生産設備を増やし、材料を仕入れ、販売店も広げる必要があります。
売上が伸びて利益が出始めても、設備投資や在庫の積み増しで現金が出ていきます。売上の成長と、手元の現金の増加は、同じ速さでは進みません。
成熟期は「大きく増やす」から「安定して売る」へ
同じ扇風機の売上が一定の水準に落ち着くと、すでに整えた設備や販売網を使って販売を続けられます。急な増産のための追加投資や、在庫を大幅に増やす必要が小さくなれば、稼いだお金が手元に残りやすくなります。
これが、成熟期には利益が安定し、プラスのキャッシュフローを得やすいとされる理由です。ここでは、販売で得た現金から支払いと設備投資などを差し引き、資金が残る関係に着目しています。
利益は会計上の収益と費用の差、キャッシュフローは現金の出入りです。売上代金の回収時期や設備投資などがあるため、両者は一致しません。
成熟期でも、必ず黒字になるわけではない
競争による値下げ、原材料の高騰、設備更新などで、利益やキャッシュフローが悪化することもあります。「成熟期=必ずプラス」ではなく、成長期に比べて安定して稼ぎやすいという典型的な特徴で覚えましょう。
覚え方:伸びる=成長期。安定して稼ぐ=成熟期。
コメント