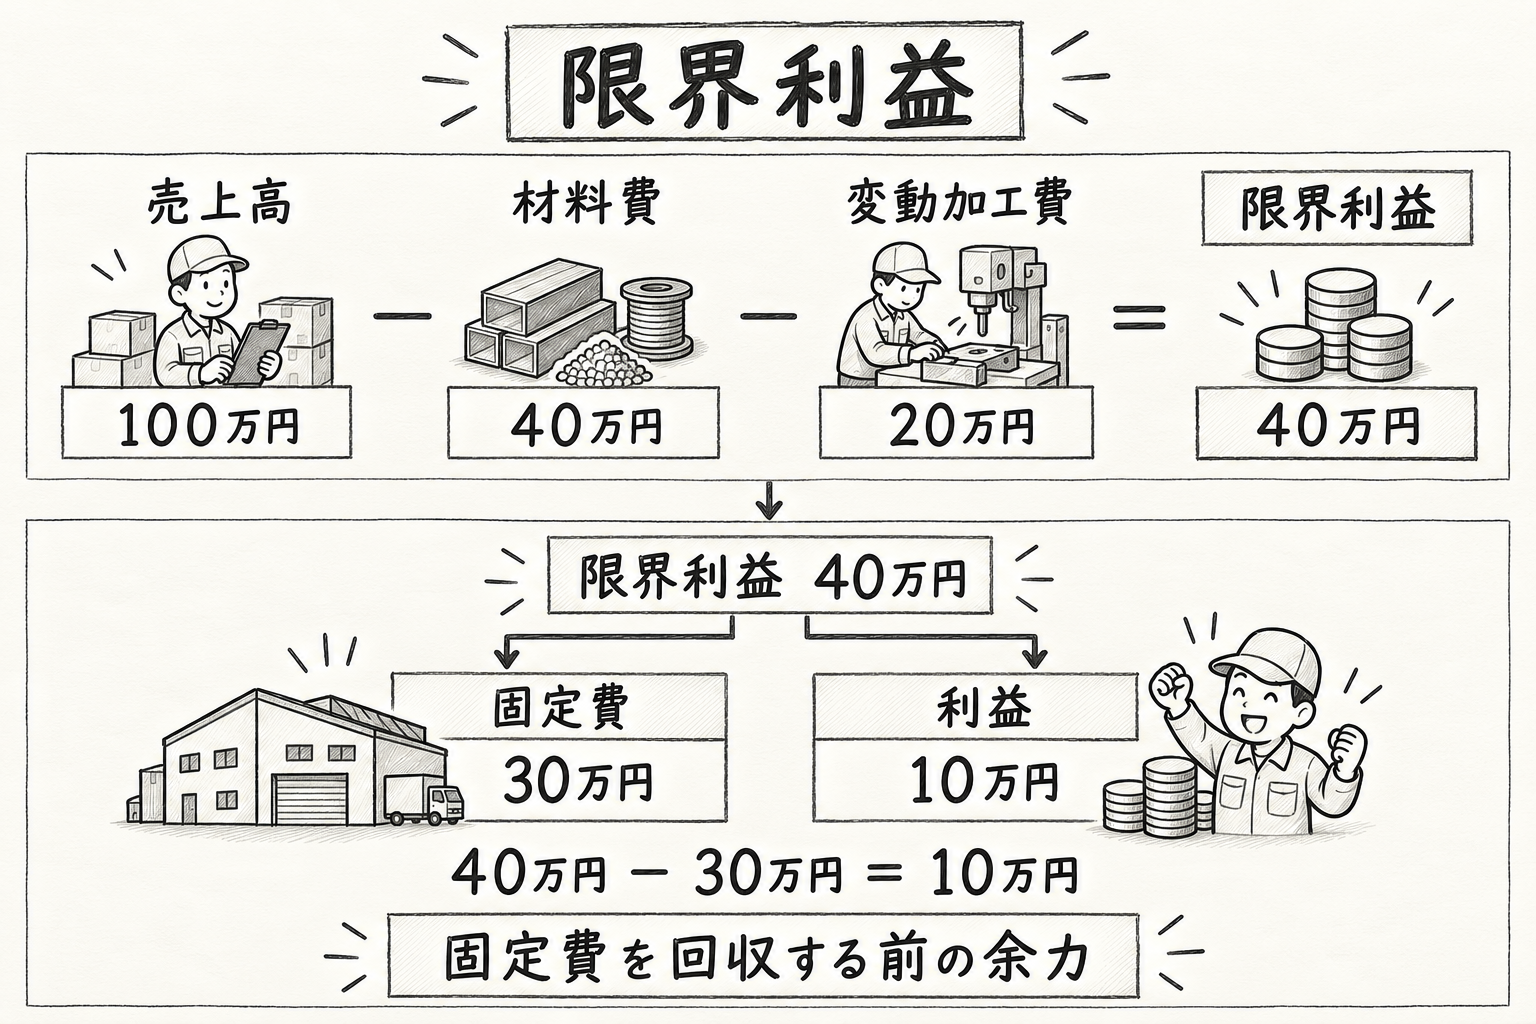
限界利益は、売上から変動費を引いた金額です。「利益」という名前ですが、まだ固定費を引いていません。固定費をまかなうために、いくら残せたかを表します。
基本式は「売上高−変動費」
限界利益=売上高−変動費
変動費は、生産量や販売量に応じて増減する費用です。変動費を材料費と変動加工費の2つで構成すると、式は次のようになります。
限界利益=売上高−材料費−変動加工費
加工費がすべて変動費とは限りません。ここでは、加工費のうち数量に応じて増減する部分を「変動加工費」としています。
40万円残っても、40万円のもうけではない
ある工場の1か月の売上高を100万円、材料費を40万円、変動加工費を20万円とします。
100万円−40万円−20万円=限界利益40万円
この工場には、生産量が多少変わっても発生する家賃などの固定費が30万円あります。残った40万円から固定費を回収すると、利益は10万円です。
限界利益40万円−固定費30万円=利益10万円
なぜ最初から固定費も引かないのでしょうか。固定費を引く前で区切ると、「販売によって、固定費の回収にいくら貢献できたか」が見えるからです。固定費を無視するのではなく、変動費を払う段階と、固定費を回収する段階を分けているのです。
限界利益は、何を判断するために出すのか
「あとどれだけ売れば黒字になるか」「売上が増えたら利益はいくら増えるか」を考えるためです。売上が増えると材料費なども増えるため、増えた売上がそのまま利益になるわけではありません。一方、家賃などの固定費は、いまの設備・人員で対応できる範囲なら増えません。この違いを分けて見るために、限界利益があります。
今回の工場では、売上100万円に対して変動費60万円なので、売上の40%が限界利益として残ります。同じ価格・費用の割合で売上が10万円増え、固定費も変わらなければ、変動費は6万円増え、利益は4万円増えます。「10万円売れたから10万円もうかった」ではないことが分かります。
固定費30万円を回収するには、売上の40%で30万円をまかなう必要があります。30万円÷40%=売上75万円。この条件では、75万円売れば収支がトントンになり、そこを超えて残る限界利益が黒字になります。
限界利益は、もうけの最終結果ではなく、売上が固定費の回収と利益にどれだけ貢献するかを見る数字です。
限界利益と、固定費を引いた後の利益
限界利益がプラスでも、固定費をまかなえなければ赤字です。また、売上総利益(粗利益)は「売上高−売上原価」で求めるため、固定費・変動費で区切る限界利益とは分類の軸が違います。
購買で材料費を下げられれば、売上やほかの費用が同じ条件では、その分だけ限界利益が増えます。
覚え方:変動費を引いて限界利益。固定費を引いて利益。
コメント